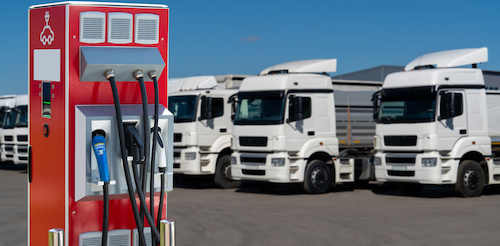
Die Elektrifizierung des europäischen Güterverkehrs auf der Straße nimmt an Fahrt auf. Mehrere aktuelle Marktanalysen und Studien – darunter Veröffentlichungen des Fraunhofer-Instituts sowie der „European Truck Outlook“ von Bain & Company – zeichnen ein klares Bild: Batterieelektische Lkw überholen Dieselfahrzeuge bei den Betriebskosten und das Megawatt-Laden rückt immer mehr in den Mittelpunkt der Logistikplanung.
Die Zeiten, in denen Elektro-Antriebe im Logisitikbereich als reine Zukunftsvision galt, sind vorbei. Laut Analysen von Bain & Company und ICCT haben batterieelektrische Lkw für die meisten Anwendungen die Total-Cost-Ownership-Parität (TCO) mit Dieselfahrzeugen erreicht. Die Befragung von Bain unter mehr als 500 Flottenbetreibern in Europa zeigt, dass elektrische Lkw äußerst positiv bewertet werden, vor allem bei zentralen Kaufkriterien. Außerdem erodiert, laut Bain, die traditionelle Markentreue massiv, rund ein Drittel erwägt einen Markenwechsel oder zeigt keine feste OEM-Bindung mehr. Gleichzeitig wächst die Offenheit gegenüber neuen Playern. Besonders chinesische Hersteller, die vor allem bei E-Lkw stark sind, werden in Betracht gezogen.
Lange basierte der Infrastrukturausbau im europäischen Fernverkehr auf groben Schätzungen. Das vom Fraunhofer ISI und dem ICCT eingesetzte VESUVIO-Modell bricht mit dieser Ungenauigkeit und liefert erstmals eine hochauflösende, raum-zeitliche Analyse des Ladebedarfs für batterieelektrische Lkw in der Europäischen Union mit ihren 27 EU-Staaten sowie Großbritannien, der Schweiz und Norwegen.
Die Ergebnisse zeigen ein Szenario von beachtlicher Dimension: Laut der Fraunhofer-ISI- und ICCT-Studie wächst der jährliche Strombedarf für elektrische Lkw bei günstigen Rahmenbedingungen bis 2035 auf rund 100 Terawattstunden an und verdoppelt sich bis 2045 auf etwa 200 Terawattstunden. Entscheidend ist jedoch nicht die reine Gesamtmenge, sondern deren ungleichmäßige Verteilung. So belegen die Berechnungen, dass gerade einmal ein Prozent aller potenziellen Standorte in vielen Ländern für ein Viertel bis ein Drittel des gesamten Ladestroms verantwortlich ist. Die obersten zehn Prozent vereinen sogar zwischen 60 und 90 Prozent des nationalen Bedarfs auf sich. Der Hochlauf konzentriert sich somit messbar auf konkrete Korridore und Knotenpunkte.
Entgegen der landläufigen Meinung, der öffentliche Raum müsse flächendeckend mit Höchstleistungsladern überzogen werden, differenzieren die Studien klar zwischen den Betriebsmodellen. Laut den Untersuchungen fungiert das klassische Depot-Laden in allen untersuchten europäischen Märkten als unverzichtbares Fundament und macht in der Regel zwischen 70 und 80 Prozent des gesamten Ladebedarfs aus.
Unternehmen wickeln den Großteil ihres Energiebedarfs demzufolge über Nacht oder während der Standzeiten auf dem eigenen Betriebsgelände ab. Dennoch unterstreichen die Daten, dass das öffentliche Laden unterwegs für den Fernverkehr von strategischer Tragweite bleibt: Insbesondere in kleineren Transitländern kann es laut den Studienautoren bis zu der Hälfte des gesamten Bedarfs ausmachen.
Direkt aus dieser zweigeteilten Struktur leitet sich die Kernforderung der Forscher ab: Pauschale Infrastrukturziele laufen ins Leere. Stattdessen müssen Investitionen kanalisiert und passgenau auf jene Korridore, Autobahnkreuze und Industriezentren ausgerichtet werden, die laut Fraunhofer ISI und ICCT als absolute Hotspots identifiziert wurden.
An diesen hochfrequentierten Knotenpunkten drohen andernfalls massive lokale Spitzenlasten, die in größeren Ländern mit hohem Güterverkehrsaufkommen Werte zwischen 20 und 50 Megawatt pro Standort erreichen können – ein Energiebedarf, der dem ganzer Kleinstädte entspricht. Um das Netz an diesen Stellen zu entlasten, spielen stationäre Speicher und smarte Flexibilitäten in Kombination mit dem klassischen Netzausbau eine Schlüsselrolle. Insbesondere bidirektionales Laden kann hier enorme Potenziale eröffnen.
Die Analysen unterstreichen, dass die Netzentwicklung und der Ausbau des Megawatt-Ladens zwingend mit den realen Verkehrsströmen synchronisiert werden müssen. Wer hier vorausschauend agiert, verwandelt das Infrastrukturnadelöhr in einen kalkulierbaren Wettbewerbsvorteil für die europäische Logistikbranche und treibt die Dekarbonisierung des Güterverkehrs voran.
Mit Blick auf die Bain-&-Company-Analyse zeigt sich zudem: Die Transformation erfasst nicht nur die Infrastruktur, sondern den gesamten Lkw-Markt grundlegend. Da die Markentreue erodiert und Betreiber zunehmend offen für neue Anbieter sind, stehen europäische OEMs unter starkem Handlungsdruck.